KlikMojok – Mahkamah Konstitusi (MK) kembali mengambil langkah penting dengan mempersempit kewenangan pemerintah dalam mengubah Anggaran Pendapatan dan Belanja Negara (APBN) tanpa persetujuan Dewan Perwakilan Rakyat (DPR). Keputusan terbaru ini, yang diumumkan belum genap dua bulan setelah putusan mengenai program Makan Bergizi Gratis (MBG) dalam anggaran pendidikan, melengkapi upaya pembatasan penggunaan anggaran pendidikan untuk MBG.


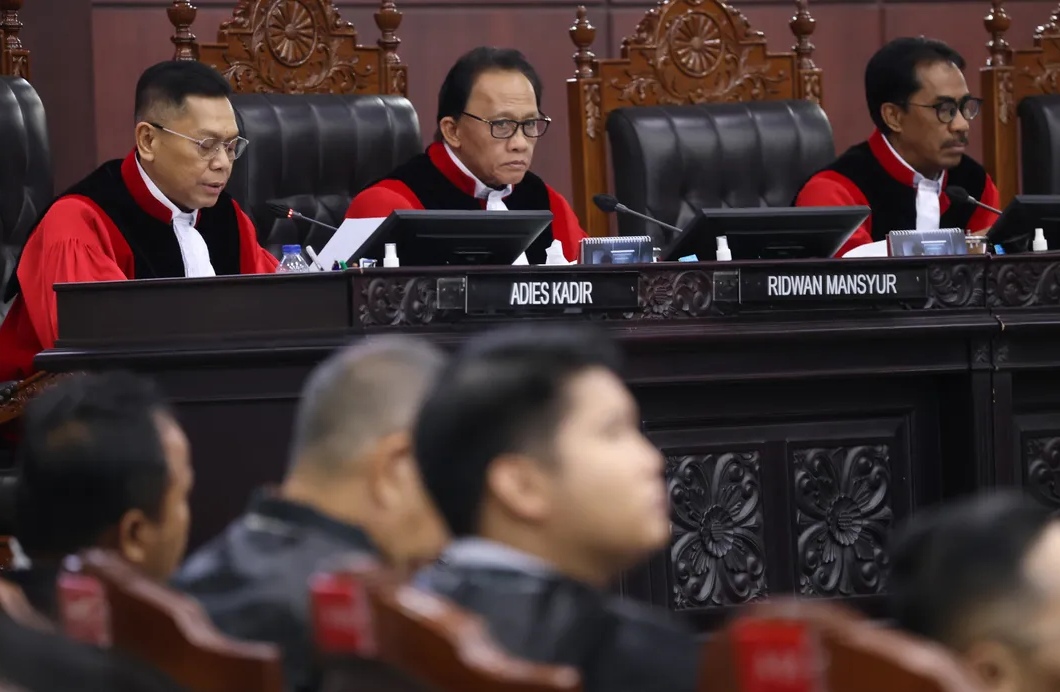
Dalam sidang yang dilaksanakan pada Rabu, 16 September 2026, MK membacakan Putusan Nomor 100/PUU-XXIV/2026. Melalui putusan ini, Mahkamah mengabulkan sebagian permohonan uji materiil terhadap Undang-Undang Nomor 17 Tahun 2025 tentang Anggaran Pendapatan dan Belanja Negara Tahun Anggaran 2026.

Inti dari keputusan penting tersebut menyatakan bahwa setiap perubahan anggaran yang berimplikasi pada jumlah belanja pemerintah pusat berdasarkan fungsi tidak lagi dapat dilakukan secara sepihak oleh pemerintah. Sebaliknya, perubahan semacam itu wajib memperoleh persetujuan dari DPR.

Perkara uji materi ini diajukan oleh sejumlah pihak, meliputi Sajogyo Institute, Asosiasi Pendamping Perempuan Usaha Kecil Mikro (ASPPUK), Yayasan Lembaga Konsumen Indonesia (YLKI), serta individu seperti Muhammad Busyro Muqoddas, Agus Sarwono, dan Sabiq Muhammad.
MK mengidentifikasi bahwa empat dari total enam pemohon merupakan bagian dari koalisi masyarakat sipil yang dikenal sebagai MBG Watch. Selain itu, para pemohon juga didampingi oleh advokat dan pengacara publik yang tergabung dalam MBG Watch serta Koalisi Selamatkan Pendidikan Indonesia.

Meskipun perkara ini memiliki kaitan erat dengan program MBG, putusan terbaru MK tidak serta-merta membatalkan Program MBG atau menghapus alokasi anggarannya dalam APBN 2026. Mahkamah Konstitusi juga tidak menetapkan bahwa setiap pengeluaran terkait MBG harus mendapatkan persetujuan DPR terlebih dahulu. Fokus pembatasan putusan ini adalah pada diskresi pemerintah dalam melakukan perubahan-perubahan tertentu terhadap APBN serta pada penggunaan instrumen-instrumen anggaran untuk implementasi kebijakan pemerintah pusat.
Salah satu ketentuan kunci yang menjadi objek uji materi adalah Pasal 8 ayat (5) Undang-Undang APBN 2026. Pasal ini mengatur perincian anggaran belanja pemerintah pusat berdasarkan organisasi, fungsi, dan program yang tercantum dalam Lampiran I UU APBN, sekaligus memberikan peluang perubahan melalui Peraturan Presiden (Perpres).
MK tidak meniadakan kewenangan pemerintah untuk melakukan perubahan anggaran melalui Perpres. Namun, Mahkamah memberikan pemaknaan bersyarat, yaitu: jika perubahan tersebut memengaruhi total belanja pemerintah pusat berdasarkan fungsi, maka perubahan itu wajib mendapatkan persetujuan dari DPR.
Dengan adanya putusan ini, pemerintah masih memiliki fleksibilitas untuk melakukan penyesuaian APBN melalui Perpres. Kendati demikian, apabila perubahan tersebut berimplikasi pada jumlah belanja pemerintah pusat menurut fungsi, persetujuan DPR kini menjadi prasyarat mutlak. Batasan inilah yang secara signifikan mempersempit diskresi pemerintah dalam memodifikasi struktur anggaran yang sebelumnya telah disepakati bersama dengan DPR.
Sebelumnya, publik juga mengikuti perkembangan gugatan terkait anggaran MBG di MK, yang menyoroti perjalanan 185 hari hingga keputusan bahwa dana pendidikan harus dipisahkan dari program tersebut.
Hakim Konstitusi Arsul Sani menguraikan bahwa APBN ditetapkan melalui undang-undang setelah adanya kesepakatan antara pemerintah dan DPR. Oleh karena itu, setiap perubahan yang memengaruhi jumlah belanja berdasarkan fungsi juga tidak dapat terlepas dari partisipasi DPR. Menurut Mahkamah, kewenangan pemerintah yang diatur dalam Pasal 8 ayat (5) bukanlah kewenangan yang tak terbatas, melainkan harus tetap tunduk pada prinsip checks and balances.
MK juga memberikan kepastian hukum terkait perubahan anggaran yang telah terlaksana. Mengingat Undang-Undang APBN 2026 berlaku hingga 31 Desember 2026, perubahan yang sudah ditetapkan melalui Perpres sebelum putusan MK diucapkan dinyatakan tetap sah. Aturan baru mengenai persetujuan DPR ini hanya berlaku untuk perubahan yang dilakukan setelah putusan tanggal 16 September 2026 diucapkan, serta untuk tahun-tahun anggaran berikutnya.
Putusan yang diumumkan pada 16 September ini memperoleh signifikansi yang lebih besar apabila dicermati bersama dengan Putusan MK Nomor 40/PUU-XXIV/2026, yang telah diucapkan pada 30 Juli 2026.
Dalam perkara sebelumnya, MK telah menguji Penjelasan Pasal 22 ayat (3) Undang-Undang APBN 2026. Pasal ini memungkinkan program makan bergizi yang dilaksanakan di lembaga pendidikan untuk dimasukkan ke dalam pendanaan operasional penyelenggaraan pendidikan.
Pada saat itu, MK tidak serta-merta mengeluarkan anggaran MBG dari pos anggaran pendidikan pada APBN 2026. Mahkamah tetap mempertahankan pengaturan tersebut secara khusus untuk tahun anggaran yang sedang berjalan.
Akan tetapi, untuk APBN tahun-tahun berikutnya, MK memutuskan bahwa anggaran program makan bergizi yang bukan termasuk komponen utama pendidikan wajib dipisahkan, atau tidak lagi menjadi bagian dari anggaran operasional penyelenggaraan pendidikan.
Proses pemisahan anggaran tersebut harus sudah terealisasi paling lambat pada APBN 2028, atau maksimal dua tahun sejak putusan tanggal 30 Juli 2026 diucapkan. Putusan ini memiliki korelasi langsung dengan amanat Pasal 31 ayat (4) UUD 1945, yang mengatur alokasi anggaran pendidikan sekurang-kurangnya 20 persen dari APBN dan APBD.
Oleh karena itu, putusan bulan Juli tidak serta-merta berarti bahwa seluruh anggaran MBG dilarang masuk ke dalam anggaran pendidikan sejak tahun 2026. Terdapat masa transisi yang diberikan. Namun, MK telah menetapkan batas waktu yang jelas agar anggaran MBG, yang bukan merupakan komponen utama pendidikan, tidak terus-menerus diperhitungkan sebagai bagian dari anggaran operasional pendidikan.
Kini, Putusan Nomor 100/PUU-XXIV/2026 yang diumumkan pada bulan September menambahkan dimensi pembatasan yang berbeda. Apabila putusan Juli berfungsi sebagai pagar konstitusional bagi posisi MBG dalam anggaran pendidikan, maka putusan September membatasi metode pemerintah dalam mengubah struktur dan prioritas tertentu dalam APBN.
Keterkaitan antara dua putusan ini tidak hanya sebatas interpretasi dengan membaca kedua perkara secara bersamaan. MK sendiri secara eksplisit telah menghubungkan kedua putusan tersebut dalam pertimbangannya.
Dalam Putusan Nomor 100/PUU-XXIV/2026, Mahkamah juga menyoroti Pasal 13 ayat (4) Undang-Undang APBN 2026 yang mengatur penggunaan Dana Otonomi Khusus. Ketentuan ini memprioritaskan dana tersebut untuk mendukung berbagai program prioritas nasional, termasuk pendidikan, kesehatan, program MBG, ketahanan pangan, infrastruktur, dan ketahanan energi.
Para pemohon mempersoalkan ketentuan ini karena dinilai berpotensi membuat kebijakan di tingkat daerah menjadi tersubordinasi oleh agenda pemerintah pusat. Namun, untuk dalil permohonan ini, MK tidak mengabulkannya.
Kendati demikian, khusus terkait program MBG, Mahkamah memberikan penegasan yang signifikan. Dalam pertimbangan putusannya, MK menyatakan bahwa penggunaan Dana Otonomi Khusus untuk pembiayaan program makan bergizi gratis harus selaras dengan Putusan MK Nomor 40/PUU-XXIV/2026 yang telah diucapkan pada 30 Juli 2026.
Pembaca dapat mengakses detail lengkap putusan tersebut melalui versi PDF Putusan Nomor 100/PUU-XXIV/2026.
Rujukan eksplisit ini semakin memperjelas bahwa putusan bulan Juli tetap menjadi batasan konstitusional ketika pemerintah membiayai MBG melalui struktur anggaran yang memiliki keterkaitan dengan pendidikan. Pembukaan ruang bagi Dana Otonomi Khusus untuk mendukung MBG tidak serta-merta menghapus ketentuan yang telah diputuskan oleh MK sebelumnya.
Dari titik inilah kedua putusan MK tersebut saling bertemu dan melengkapi. Putusan bulan Juli berfungsi untuk menata hubungan antara program MBG dengan anggaran pendidikan. Sementara itu, Putusan bulan September mengatur kewenangan pemerintah dalam mengubah APBN, sekaligus menegaskan bahwa implementasi MBG yang dibiayai melalui Dana Otonomi Khusus harus senantiasa mengikuti putusan MK sebelumnya.
Selain itu, MK juga mengabulkan sebagian permohonan yang berkaitan dengan Pasal 14 ayat (1) huruf b Undang-Undang APBN 2026 mengenai Dana Desa.
Dalam struktur APBN 2026, Dana Desa direncanakan mencapai Rp60,57 triliun. Dari jumlah tersebut, Rp59,57 triliun dialokasikan berdasarkan formula yang telah dihitung sebelum tahun anggaran berjalan. Sementara sisa Rp1 triliun dialokasikan pada tahun berjalan sebagai insentif bagi desa dan/atau untuk pelaksanaan kebijakan pemerintah pusat.
Frasa yang menjadi sorotan para pemohon adalah “pelaksanaan kebijakan pemerintah pusat”. Mereka berpendapat bahwa rumusan tersebut memberikan ruang yang terlalu luas bagi pemerintah pusat untuk secara leluasa mengarahkan penggunaan Dana Desa.
MK tidak menghapus frasa tersebut, melainkan memberikan pemaknaan baru. Frasa itu harus diinterpretasikan sebagai insentif desa yang merupakan bagian dari kebijakan pemerintah pusat, yang implementasinya dilaksanakan oleh pemerintah desa demi mendukung pembangunan desa yang berkelanjutan.
Ini berarti, pemerintah pusat tidak dapat menafsirkan ketentuan tersebut sebagai kewenangan mutlak untuk sepenuhnya menentukan arah penggunaan Dana Desa tanpa melibatkan partisipasi pemerintah desa dalam proses pelaksanaannya.
Dalam kaitannya dengan program MBG, putusan ini juga memerlukan pembacaan yang cermat. MK tidak secara eksplisit menyatakan bahwa Dana Desa dilarang digunakan untuk mendukung MBG. Yang ditetapkan oleh Mahkamah adalah batasan terhadap implementasi kebijakan pemerintah pusat yang menggunakan Dana Desa.
Oleh karena itu, pernyataan yang menyebutkan bahwa “MK melarang Dana Desa dipakai untuk MBG” tidaklah sesuai dengan amar putusan Mahkamah Konstitusi.
Batasan lain juga diterapkan terhadap Pasal 29 ayat (1) Undang-Undang APBN 2026. Ketentuan ini sebelumnya memberikan kewenangan kepada pemerintah untuk mengambil langkah-langkah terkait pendapatan negara, belanja negara, dan pembiayaan anggaran apabila terjadi ancaman yang membahayakan perekonomian nasional atau stabilitas sistem keuangan.
MK mengakui bahwa pemerintah memang memerlukan tingkat fleksibilitas tertentu dalam menghadapi situasi yang menuntut respons cepat. Akan tetapi, fleksibilitas tersebut tidak dapat diartikan sebagai kewenangan fiskal yang tanpa batas.
Mahkamah Konstitusi selanjutnya menyatakan bahwa Pasal 29 ayat (1) tetap memiliki kekuatan hukum mengikat, asalkan dimaknai bahwa pemerintah dapat mengambil langkah kebijakan terkait pendapatan, belanja, dan/atau pembiayaan untuk menghadapi ancaman terhadap perekonomian nasional atau stabilitas sistem keuangan, namun harus dengan persetujuan DPR.
Menurut pandangan MK, setiap kebijakan yang mengakibatkan perubahan fundamental pada postur APBN, pengalokasian anggaran, atau pembentukan kebijakan fiskal baru tetap membutuhkan keterlibatan DPR. Pemerintah tetap memiliki ruang untuk bertindak dalam situasi yang mendesak, namun ruang gerak tersebut harus tetap berada dalam koridor mekanisme konstitusional pengawasan dan pertanggungjawaban.
Dengan kata lain, kebutuhan akan respons yang cepat tidak serta-merta menghilangkan fungsi anggaran DPR, sebagaimana telah diatur dalam konstitusi.
Dalam amar Putusan Nomor 100/PUU-XXIV/2026, MK mengabulkan sebagian permohonan yang diajukan oleh para pemohon. Mahkamah memberikan pemaknaan bersyarat terhadap Pasal 8 ayat (5), Pasal 14 ayat (1) huruf b, dan Pasal 29 ayat (1) Undang-Undang APBN 2026. Sementara itu, permohonan untuk poin-poin lainnya ditolak.
Perlu dicatat bahwa putusan tersebut tidak diambil secara bulat. Hakim Konstitusi Daniel Yusmic P. Foekh menyampaikan pendapat berbeda atau dissenting opinion. Beliau berpandangan bahwa seluruh permohonan seharusnya ditolak. Dalam argumennya, Daniel mempertimbangkan antara lain karakteristik khusus Undang-Undang APBN serta posisi MK dalam putusan-putusan sebelumnya terkait uji materi undang-undang anggaran.
Pada akhirnya, kedua putusan MK yang dikeluarkan dalam rentang waktu kurang dari dua bulan ini tidak bertujuan untuk menghentikan Program MBG. Keduanya juga tidak menghapus pembiayaan MBG dari APBN 2026 secara langsung.
Kendati demikian, batasan hukum terkait program MBG kini semakin gamblang. Putusan 30 Juli telah menetapkan bahwa anggaran MBG yang bukan merupakan komponen utama pendidikan tidak dapat terus-menerus dimasukkan ke dalam anggaran operasional pendidikan dan wajib dipisahkan paling lambat pada APBN 2028. Sementara itu, Putusan 16 September membatasi diskresi pemerintah dalam memodifikasi APBN, memperkuat keharusan persetujuan DPR untuk perubahan-perubahan tertentu, serta secara khusus menekankan bahwa pembiayaan MBG melalui Dana Otonomi Khusus harus selaras dengan putusan MK bulan Juli.
Melalui kedua putusan tersebut, isu mengenai program MBG tidak lagi sekadar berpusat pada besaran anggarannya. Kini, terdapat dua pertanyaan konstitusional yang batasan jawabannya menjadi lebih jelas: dari pos anggaran mana MBG dapat dibiayai, dan sejauh mana pemerintah memiliki kewenangan untuk mengubah anggaran demi menjalankan program tersebut.